摘要
產品已投入使用,空包裝卻可能長期佔據家中櫃子。把這種行為一概視為浪費,忽略了包裝在退換貨、運輸及轉售時仍可能提供的備用價值;把它一概視為理性保存,則難以說明用途已近乎消失時仍繼續留下的現象。本文提出「空盒保存悖論」作為可檢驗的理論框架,將首次需要包裝的時間視為隨機事件,並同時計入包裝收益隨時間衰減、持續佔用空間的成本,以及個體可能高估的未來收益。採用指數衰減需求風險率與收益殘值,本文推導解析最適丟棄時點,並區分客觀最佳保留、主觀偏誤保存及計入共享空間成本的社會最佳時點。在基準設定中,貼現率會影響期望效用大小,卻不改變內部停止門檻;對收益的倍數高估則以對數方式延後丟棄。八組完全假設的情境與數值積分進一步展示,理性即時丟棄與主觀延遲丟棄可以同時出現。本文亦推導一次性丟棄成本的延伸條件,提出可以區分信念高估、決策拖延及真實用途的實驗方法。所有參數、圖表與數值結果均為理論示例,未被描述為家庭調查或因果實證。
關鍵詞:空盒保存悖論;真實選擇權;隨機停止;現狀偏誤;主觀高估;居住空間
1 引言
1.1 已無內容物的容器,為何仍然佔有位置
一部耳機拆封並投入日常使用後,裝耳機的紙盒仍可能被安放在書架最深處。半年後,屋主清理雜物,拿起紙盒,又把它放回原位。「日後也許用得着」似乎是合理的解釋,但這句話同時隱藏幾個尚未拆開的決策問題:甚麼未來事件會要求重新使用紙盒?事件可能性隨產品年齡如何改變?需要時紙盒真正能避免多少損失?一個空盒在有限居住空間所佔用的機會成本,又由誰支付?
從資訊不足的旁觀者立場看,留盒可能顯得荒謬;從擁有人立場看,丟棄卻是一項不可輕易逆轉的選擇。包裝可替產品提供防撞或識別資訊,在特定退貨條件下可能有用途;例如搬遷時保護易碎物品的收益未必小。研究若沒有先列出這些合法利益,便不能把長期保留直接等同於浪費或心理異常。相反,即使存在小概率的收益,仍須比較它與每月實際或心理感知的儲存成本。兩者通常使用不同時間尺度,令直覺比較變得困難。
本文關注的是「未來一次可能需要」與「現在每天實際佔位」之間的時間不對稱。未來收益尚待事件發生才實現;成本則在每一段沒有使用包裝的期間累積,而且會持續消耗可共享的空間。更有趣的是,即使未來用途的初始期望值高於儲存成本,隨着產品老化、退貨期限屆滿及技術淘汰,兩者的大小關係仍可能倒轉。在甚麼時刻應停止等待,便形成具明確答案條件的最適停止問題。
1.2 研究問題、單位與適用範圍
本文以「一個已騰空、可選擇丟棄的包裝」作為分析單位。模型時間由產品完成拆封開始,以月作單位。本文首先問:若保留可以在首次需求到達時換取收益,理性家庭應保留多久?其次問:若使用者對未來收益的估計系統性偏高,保留時點會偏離多少?最後問:當存放位置由多名同住者共享,私人決策又會偏離共同最佳多少?三個問題分別指向真實選擇權、主觀信念和外部成本。
本文把「空盒保存悖論」定義為一種研究現象的名稱,即保留行為在旁觀者眼中似乎缺乏用途,但可由選擇權或行為機制產生。這不是一條已驗證的普遍定律,更不預設保存者有臨床囤積問題。獨立紙盒的體積、實際用途及收納條件差異極大,因此以下分析只在清楚列出的假設下成立;能否外推至其他物件須另行檢驗。
2 文獻回顧與理論定位
2.1 選擇權價值及不可逆決策
Arrow 與 Fisher(1974)討論不確定性和不可逆行動的關係,提示當決策會消除日後的行動選項時,等待可能帶有選擇權價值。McDonald 與 Siegel(1986)就等待投資提出正式經濟分析,顯示立即採取行動未必是最佳選擇。本文借用「等待保留一種未來選擇」的概念,但不把投資市場模型原封不動套用於家庭包裝:這裏保留的不是有價交易資產,而是一項可能只在首次特定事件到達時出現的輔助效益。
與典型不可逆投資問題不同,包裝本身常常是可丟棄、難恢復的低價物件。它的保留行動也是一種連續成本選擇:每月耗用空間,但可以保留一次未來用途。故研究焦點由「何時投入資本」轉為「何時停止支付空間成本以保留選擇權」。因此即使承認不可逆性有價值,也不能推出永遠不丟棄是合理的;正確比較需要包含隨時間變動的收益、風險率及存活機率。
2.2 現狀偏誤、損失感受與決策避免
Samuelson 與 Zeckhauser(1988)提出現狀偏誤的決策分析;Kahneman、Knetsch 與 Thaler(1990)及 Tversky 與 Kahneman(1991)分別就稟賦效應和參照依賴的損失感受提供相關理論。這些文獻為「已擁有的包裝可能被賦予額外價值」提供概念來源。然而,要分辨價值是否被高估,需要知道包裝在客觀任務中能帶來的實際利益,以及受訪者自己的評估;僅觀察一個人把紙盒放回櫃中並不足以辨識稟賦效應。
Thaler(1980)論述消費者選擇與經濟模型之間的偏差,提醒研究者同時考慮心理評價及規範性成本。Anderson(2003)綜述決策避免的不同形式;O’Donoghue 與 Rabin(1999)以及 Laibson(1997)則為推遲具有立即負擔的行為提供時間偏好的理論脈絡。本文由此提出:在客觀收益相同的情況下,部分人可能因預想後悔而調高收益,另一些人則可能因收拾麻煩而延遲做出丟棄動作。兩者都可能延長保留時長,但其數學機制不同,不能在模型中混為一個心理參數。
2.3 臨床囤積的邊界與尚未解決的問題
Frost 與 Hartl(1996)提出強迫性囤積的認知行為模型,對嚴重囤積相關心理機制具有重要歷史意義。然而,常見的保留手機盒、鞋盒或運輸紙箱,不足以推定存在臨床診斷。本文既不根據臨床研究估算普通家庭的保留比例,也不把模型參數解讀為病理嚴重度;臨床文獻僅用於提醒邊界條件與可能的特殊機制。Shafir、Simonson 與 Tversky(1993)的理由導向選擇研究提示,人們在難以確定合理理由時可能作出不同選擇;本文將這個方向視為日後測量決策理由的輔助背景,而非直接證實空盒行為。
上述文獻提供了等待、稟賦、現狀、時間偏好及決策避免等相鄰機制,但未替本文的「首次需求隨時間到達,收益逐漸消失,空間持續耗費」情境指定一個公認的空盒丟棄方程。本文的具體模型、門檻、情境計算及可反駁預測屬作者自行構造的理論結果。文獻核對僅核實引用的書目元資料,不能代替對每篇論文全文、樣本與因果識別的逐項重審。
3 理論框架:衰減選擇權與延遲成本
3.1 現象定義與概念區分
「真實選擇權」是包裝在未來首次被需要時,相對於沒有包裝所提供的額外可得收益。這項收益可以來自降低運輸損傷、免除重新購置保護材料、符合特定轉售需求等情境,不應在缺乏證據下把所有退貨規定視為必須留原盒。「儲存負擔」包括租住面積的機會成本、櫃子容量、尋找物品所花時間、清潔及家庭協調。這些成本須盡量以可替代用途定價,不能直接把包裝原價當作儲存收益。
「延遲丟棄」是實際保留時間超過某一指定規範模型的最優值。規範最優值本身依賴客觀風險和成本的估計;如果估計不準,研究者不應以自己選定的數字責備現實行為。「主觀高估」指在同一成本與使用概率條件下,個體把某次需要時的利益評估為真實利益的 κ 倍;這是待實驗識別的假說,並不主張所有人都高估。另一條待證路徑是丟棄需付出即時的整理成本;即使 κ=1,也可能推遲丟棄。
3.2 研究假設與可檢驗命題
H1:空盒只有一次首次需求事件可帶來模型內收益;若事件發生,包裝即退出風險集合。H2:尚未發生需求時,首次需求的瞬時風險率隨產品年齡按非負速度衰減。H3:包裝在需求到達時的增量收益亦按非負速度衰減。H4:保留每月付出固定且正值的儲存成本,直至需求發生或丟棄。H5:當前分析採取事前承諾的停止時點,並容許連續時間丟棄。H6:基準暫無一次性丟棄交易成本,且沒有再購入包裝、資訊跳躍或多件包裝互動。這六項是解析化簡假設,後文另行處理可能失效之處。
由 H1 至 H6 推出三類預測。P1:降低真實儲存成本或增加包裝用途,應提高規範性保留時長;相反,需求衰減更快時通常縮短等待。P2:在內部解尚未碰觸零與上限時,提高主觀收益倍率 κ,會按 lnκ 的比例延長保留,但超過上限後不再增加。P3:若共享空間每月另有他人承受的成本,社會最優的留盒時間短於或等於私人客觀最優。這些預測均以其他參數固定為前提,不能從跨家庭的單一相關性直接推出因果。
3.3 參數意義與量測通道
| 符號 | 定義及單位 | 合理範圍/可能量測 |
|---|---|---|
| λ₀、γ | 首次需求初始風險率;風險衰減速度 | λ₀>0;γ≥0(月⁻¹);事件日誌 |
| G₀、μ | 初次使用包裝的增量效用;效用衰減率 | G₀>0;μ≥0(月⁻¹);預先指定的任務與支付意願 |
| k、e | 每月私人儲存成本;他人分攤的外部成本 | k>0;e≥0(效用/月);空間與協調測量 |
| ρ、T | 連續貼現率;允許保留的最長期限 | ρ≥0(月⁻¹);T>0(月);研究情境明示 |
| κ、τ | 主觀收益倍率;預先選定的丟棄時點 | κ>0;τ∈[0,T];誘因化預測及實際選擇 |
表 1 指出每個符號所需的量測來源。風險率是「在尚未需要包裝時,下一瞬間發生首次需求的條件概率密度極限」,不是每月都固定有 λ₀ 的實際事件概率。效用單位必須保持同一尺度,例如以實驗中一致的金錢或可兌換積分換算。本文的假設值只示範方法,不代表任何家庭的估計分布。
4 數學模型與解析推導
4.1 首次需求、存活函數及收益殘值
令 t≥0 為拆封後月數,A 表示首次真正需要紙盒的時間。對尚未發生需要的包裝,設定 h(t)=λ₀exp(−γt),其中 λ₀>0 且 γ≥0。這不是固定每月事件概率:當 γ>0,越晚仍未出現需求時,未來短期需要的條件可能性越低;若 γ=0,則退化為常數風險率。定義 S(t)=P(A>t),即直至 t 尚未遇到首次需求的概率。按連續生存分析的定義,S′(t)=−h(t)S(t),配合 S(0)=1 可積分得到:
式(2)意味着 γ>0 時,S(t) 的無限期極限為 exp(−λ₀/γ)>0,表示一部分物件可能永遠不再需要原盒。這個性質符合模型所刻畫的「用途漸漸消失」,卻不代表有現實資料顯示所有家庭具有相同長尾概率。當 μ≥0,需求發生時的增量收益 G(t) 可以因保固屆滿、產品折舊、配件缺失而下降。若收益存在突然跳升或保障政策變動,指數函數不再適用。
4.2 預先承諾的丟棄時點與期望效用
先假設個體在 t=0 可以承諾:若首次需求在 τ 前發生,獲取相應收益並停止付儲存成本;否則在 τ 丟棄包裝。由 h(t)S(t)dt 是首次需求落在 dt 的概率、S(t)dt 是當期仍須儲存的時間權重,將兩項期望以連續貼現率 ρ 折回 t=0,定義相對於立即丟棄的事前淨效用:
式(3)的收益只在首次使用時獲取一次,成本則只在尚未使用也尚未丟棄時發生。積分中的 hG 是每單位仍存活期間的條件期望收益流量,k 是相同時間尺度的機會成本,因此兩項可以比較;把 G₀ 與 k 直接相減會犯下維度錯誤。定義 V(0)=0,意味着立即丟棄沒有後續成本或收益。這個基準沒有計入首次取得包裝的沉沒成本,因為購買時已支付而無法隨現在的丟棄決策改變。
利用微積分基本定理,在內部時間求導:
由於 e^(−ρτ)S(τ) 在有限 τ 永遠為正,V′ 的正負完全由括號內的邊際收益是否超越 k 決定。若 γ+μ>0,括號內嚴格下降,至多穿越零一次;若初始值高於 k,V 先增後減,因而擁有唯一最優內部峰值。這個單峰性結論不是一般最適停止問題的普遍定律,而是 H2、H3 及固定 k 三項聯合假設的結果。
4.3 內部解、角點解與參數比較
求解 V′(τ)=0,可得 λ₀G₀e^[-(γ+μ)τ]=k。兩邊取自然對數並除以 γ+μ,再將結果截斷至允許期間 [0,T],得到:
當 λ₀G₀≤k,從第一秒開始儲存的條件邊際利益已無法抵銷成本,故 τ*=0;當 λ₀G₀≥k·exp[(γ+μ)T],在 T 內保留始終有非負邊際價值,故 τ*=T。若 γ+μ=0,邊際收益不隨時間變化,最佳解只可能是 0 或 T;當 λ₀G₀=k 時,所有停止時點具有相同基準期望值。以上角點限制對數值程式十分重要,因為不能僅報告未截斷的對數結果。
在內部解的區域,對數形式直接揭示比較靜態:G₀ 或 λ₀ 上升會延長保留;k 上升則縮短保留。增加 γ+μ 將縮短一個本來為正的最優時點,因為用途流失得更快。但角點解附近可能出現對小變化不敏感的平坦區域,故跨樣本迴歸不能假設保留時間對所有參數線性敏感。參數同時變動時,單一比較靜態亦不再充分。
式(4)亦導致一項反直覺結論:在沒有丟棄交易成本、所有未來收益與儲存成本共用同一貼現因子、且停止策略只以年齡決定的基準中,ρ 只改變正權重 e^(−ρτ),不改變括號內何時由正轉負。因而不同 ρ 可導致不同的總福利,卻給出相同 τ*。這絕不等於貼現對家庭整理無關;一旦立即整理成本、非指數貼現或現金流時間結構改變,此性質可以消失。
4.4 主觀收益高估與社會成本
設人對包裝真實收益 G₀ 的主觀估值為 κG₀,κ>0,而其他參數保持不變。這可代表預想轉售溢價過高、誤信每次退貨都需原盒,或想像丟棄後必定付出高額損失。模型只把這些不同認知途徑簡化為收益倍率;要實際辨別它們,需要額外資料。主觀停止時點和客觀最優之差,在兩者都未碰觸角點時為:
式(9)顯示兩倍高估不是兩倍留盒時間,而是增加 ln2/(γ+μ) 個月。若真正客觀最佳為零,主觀可能因 κ>1 跨越「值得開始儲存」的門檻而留下一段時間;這正是空盒保存悖論的一種規範性版本。同樣地,如果一個人低估收益 κ<1,理論上可能過早丟棄;不能從觀察長期存放的人最多,就忽略短期丟棄的對稱誤判。
若共享儲物位置對同住者每月額外造成 e≥0 的機會成本,且此成本沒有被持有者感知或補償,社會規範成本變為 k+e。這是對福利計算的假設性擴充,不代表每個空盒都對他人產生外部性。
這個不等式成立是因為 k+e 不小於 k;若同住者樂意共同保存盒子,或包裝具有他人可用的公共收益,則 e 可能不是合適的單一外部性度量。更一般的公共利益與共享成本需要另行建模。
4.5 福利損失、丟棄操作成本與反例
要把「多保存幾個月」轉成福利判斷,必須評估完整期望流量,而不能直接把月份乘上 k。設 Wprivate(τ)=V(τ),Wsocial(τ) 把 k 改成 k+e。主觀偏誤的規範後悔損失及外部性下的共同福利差分別為:
當 κ=1 且 e=0,兩者為零;即使 κ 很高,只要規範最佳與主觀最佳都被 T 截斷,損失亦可能為零。收益高估帶來的行為延長與福利損失因此不是同義詞。若要解釋嚴重妨礙日常使用的積聚,需要考慮多件物件對尋找成本的非線性影響,不能僅把式(11)逐件相加。
現在假設無論何時丟棄,只要包裝仍未被需要,屋主需支付一筆與整理、分類、回收有關的一次性效用成本 d(τ)≥0。若首次需求先發生便毋須支付這筆丟棄成本,期望目標成為:
式(13)指出固定且正的一次性整理成本 d 可能令延遲丟棄具有額外利益:首先可以把支付時點往後推,其次在等待期間若包裝已被需要,原定的丟棄成本便毋須再支付。這個現象不要求主觀收益 κ 高估;然而,延伸模型的邊際項未必單調,不能直接照抄式(5)找全域解,必須比較邊界及所有候選駐點。若有到期立即強制處理的規定、回收成本上漲、非指數風險或未來折舊突變,式(13)亦須重新設定。
另一個重要反例是 h(t) 並非單調下降:例如每年固定一次搬家季節、某個保修到期前集中退換貨、或物件即將在某日轉贈,都可能讓需求風險率出現第二個高峰。此時 h(t)G(t)−k 可以多次由正變負,單一對數門檻不再成立;應直接對真實候選的效用積分作比較,而不能只找第一次零點。本文保留這個限制,避免把專用解析公式冒稱通用行為定律。
5 數值情境與敏感度分析
5.1 完全假設的參數設定
本文所有數值只是用來檢查解析式及展示反直覺條件的示例,沒有訪問任何住戶、沒有實測包裝使用頻率,也沒有假設某種紙盒真值等於一個貨幣單位。基準設定取 λ₀=0.20/月、G₀=12 效用、k=0.50 效用/月、γ=0.20/月、μ=0.10/月、ρ=0.05/月,最大時限 T=18 月,另外的每月共享空間成本 e=0.20 效用。所有變數、CSV 和積分程式一併保存;讀者可替換數字,而不應把下述結果視為外部估計。
代入式(5),初始條件邊際收益 λ₀G₀=2.40,高於 k=0.50;因此最優延續保留到 ln(4.8)/0.30,約為 5.23 個月。在不變更基準收益與風險的條件下,社會最佳把成本換成 k+e=0.70,因而縮短。若將主觀收益倍增,私人主觀停止時間再增加 ln2/0.30,約 2.31 個月。這兩種偏離機制有不同可辨識含義:降低客觀儲存成本應同時影響規範與主觀決策,資訊糾正主觀收益只應直接改變 κ。
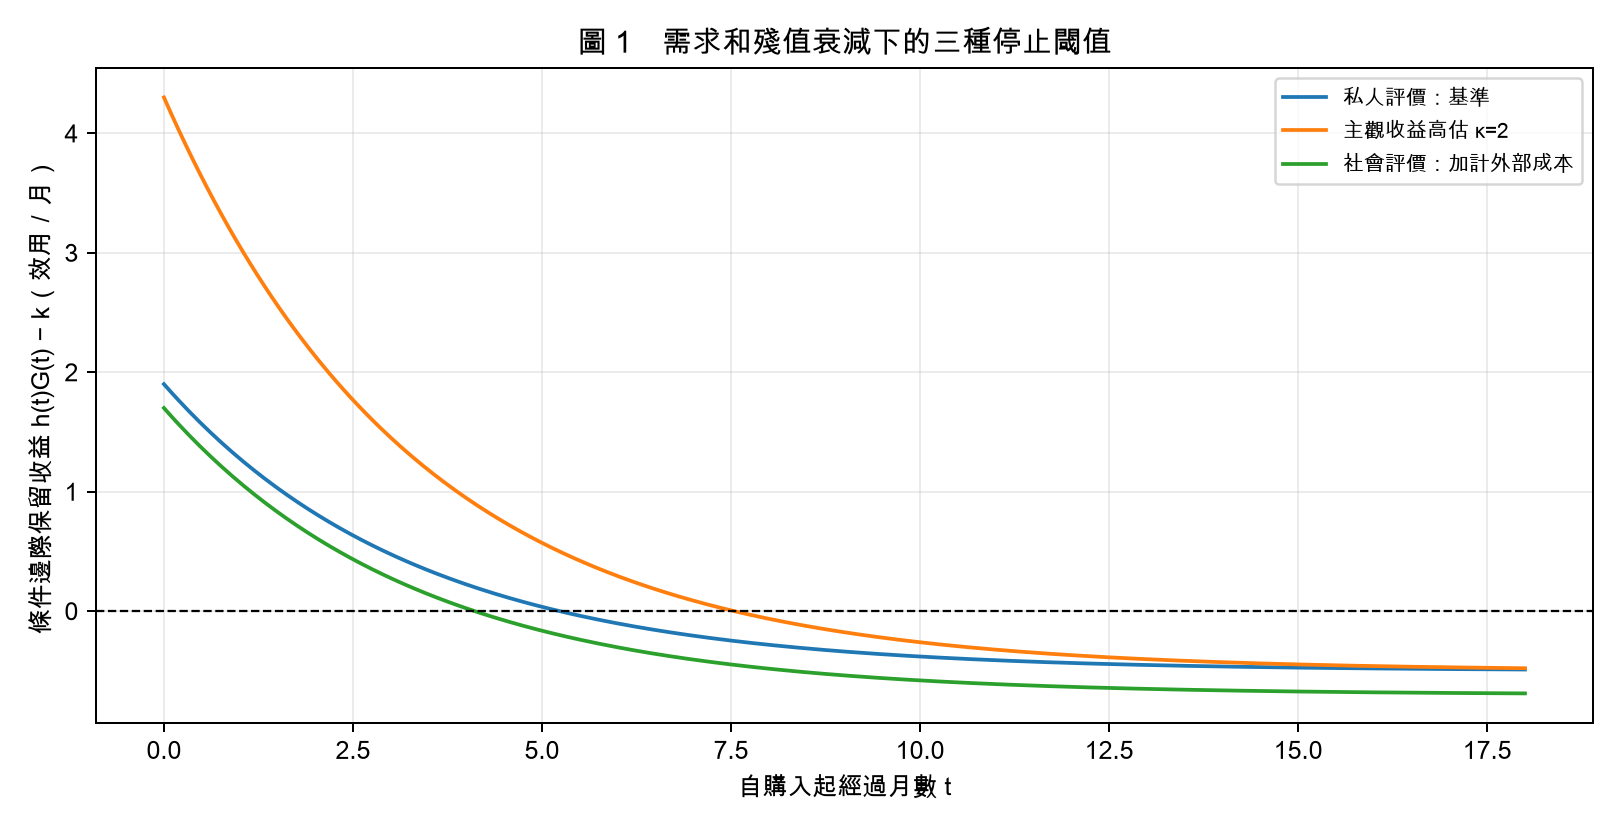
圖 1 指數衰減的條件邊際收益;虛線為零界線。所有曲線以本文假設參數計算;三條曲線穿越零的位置對應不同停止時點。
圖 1 把門檻解畫成可以直接閱讀的曲線:在開始階段,仍可能出現需求的包裝具有正的保留邊際利益;衰減之後,成本終將壓過可能的收益。主觀高估曲線右移,但曲線本身只是估值倍率的數學後果,不能從右移現象推斷社會大眾的實際心理。另需留意,圖中三條函數是「尚未需要包裝時」的條件比較,不是無條件的家庭平均收益。
5.2 八組情境的可重現結果
| 情境 | 客觀最優(月) | 主觀實行(月) | 社會最優(月) | 主觀關鍵改動 |
|---|---|---|---|---|
| A 基準 | 5.23 | 5.23 | 4.11 | κ=1 |
| B 空間成本高 | 2.92 | 2.92 | 2.31 | k=1.00 |
| C 需求很少 | 0.26 | 0.26 | 0.00 | λ₀=0.045 |
| D 備用收益高 | 6.93 | 6.93 | 5.81 | G₀=20 |
| E 需求迅速下降 | 2.41 | 2.41 | 1.90 | γ=0.55 |
| F 共用空間成本高 | 5.23 | 5.23 | 2.92 | e=0.50 |
| G 收益高估兩倍 | 5.23 | 7.54 | 4.11 | κ=2 |
| H 客觀已無價值但高估 | 0.00 | 1.22 | 0.00 | λ₀=0.03;κ=2 |
表 2 以解析式計算時間,正式資料檔含更多小數位、客觀後悔損失、社會福利差及到主觀停止時首次需求發生的累積概率。除列出的變數外,其餘參數沿用基準值。情境 H 最能說明研究題名的含義:客觀條件下 λ₀G₀=0.36,起初就低於 k=0.50,故立即丟棄最優;然而收益被主觀高估兩倍時,個體認為條件收益為 0.72,便會理性地按照自己錯誤的估計保存約 1.22 個月。這不表示真實社會中有多少人作出同樣選擇。
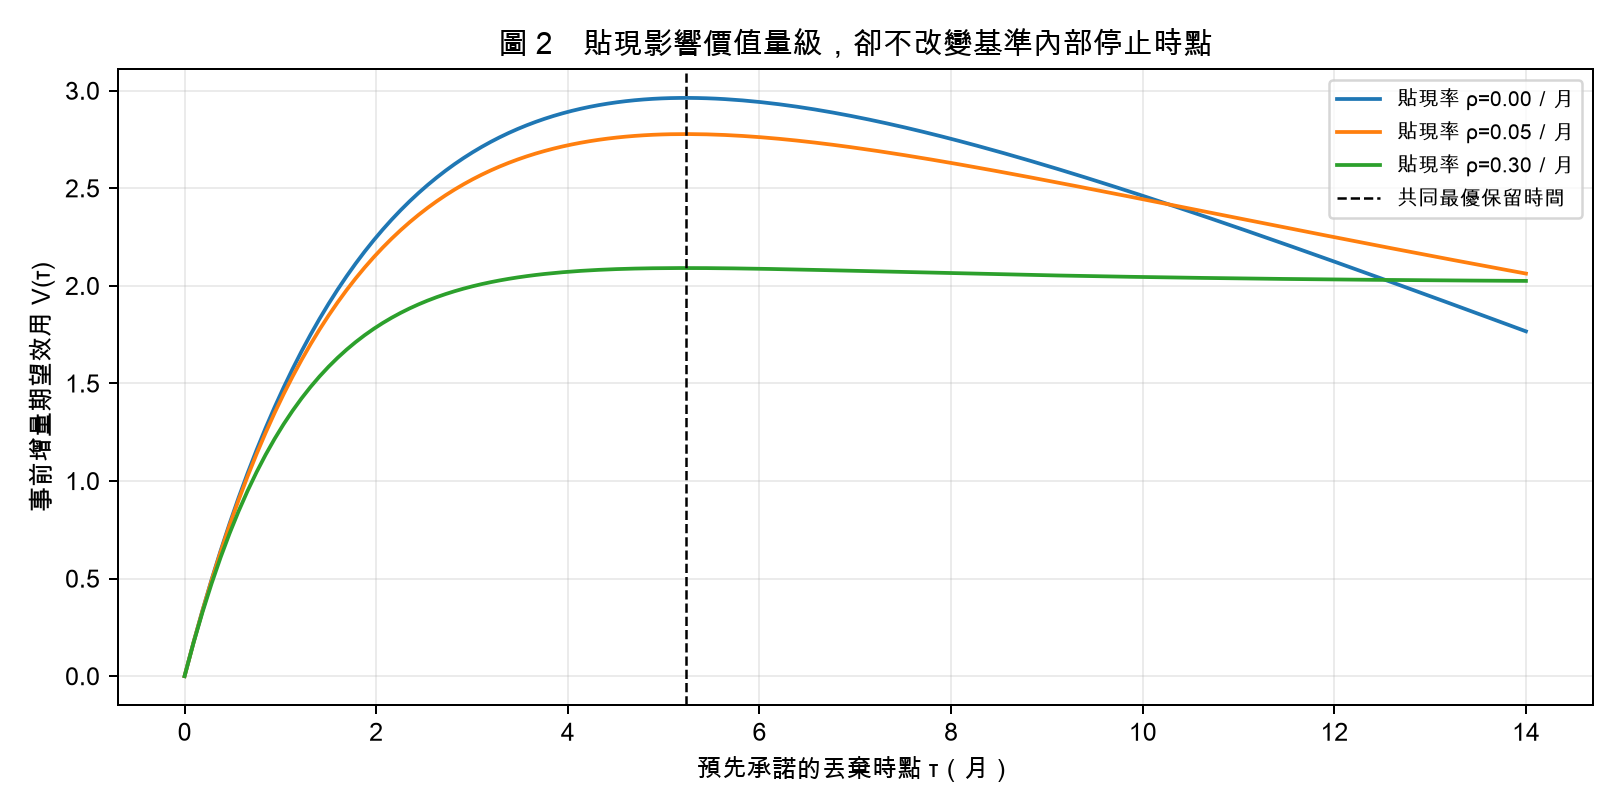
圖 2 不同連續貼現率下的事前期望效用;模型內部最大值位置相同。曲線為數值積分的理論值,不是人群平均效用。
圖 2 顯示貼現率從 0 增至 0.30/月時,總期望效用的數值與曲線高度不同,但最高點仍集中在相同保留時長附近。這是式(4)正權重論證的視覺檢驗。若研究觀察到不同時間偏好個體的保留時點高度不同,可以檢查是否存在未納入的整理成本、行動偏誤或主觀風險差異;但單憑相關性尚不足以說明究竟是哪一條機制造成偏差。
5.3 敏感度、福利及模型核對
圖 3 將主觀收益倍率 κ 和儲存成本 k 放在兩個軸上,顏色代表主觀最適保留月數。因為 τsubj 是 log(κ/k) 的截斷變換,增加主觀收益或降低感知儲存成本,都會把決策推向較長保留;當比值下降到 λ₀κG₀≤k,顏色則進入立即丟棄的平坦區。這也暴露一個識別困難:如果不知道受訪者真正感知的 k,研究者可能把成本低估誤判成收益高估。
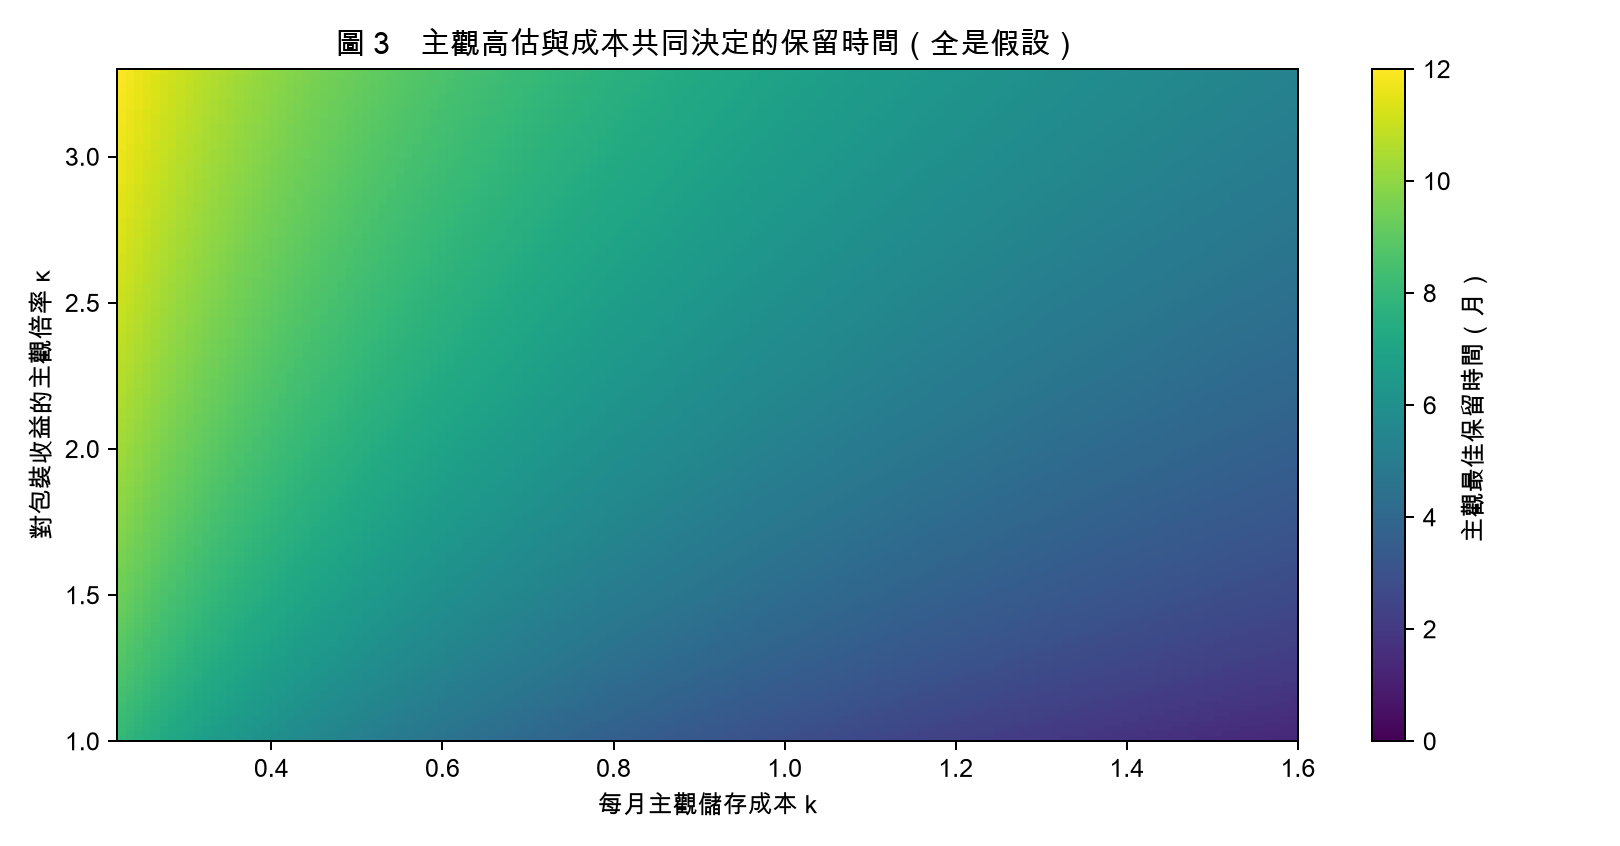
圖 3 收益倍率與儲存成本的二維敏感度;顏色為解析式給出的主觀最適月份,皆屬假設值。
本文另以數值積分逐一計算八組的 V(τ),並核對所求最優點附近的期望效用不低於鄰點;對主觀採用的時點,亦分別計算相對於客觀與社會最佳的福利差。計算使用固定的時間網格積分,沒有蒙地卡羅隨機抽樣,因此不存在可解讀為估計不確定性的標準差或統計顯著性。這項檢查只證實程式和解析公式在假設模型下相容,並未驗證假設是否符合任何真實家庭。
6 討論:何時有選擇權,何時只是延遲
6.1 合理保留與行為偏誤可以同時存在
保留包裝不一定是錯誤決策。如果短期內可能搬家,某一類貴重電子產品的運輸保護價值可能高於少量佔位成本,式(5)便允許一段合理保留時間。反之,即使個體每一次都能提出「將來也許有用」的理由,只要其主觀收益相對客觀任務明顯高估,且已產生可測量的空間損失,延遲時間便可能超出規範最佳。兩種機制可存在於同一個人身上:前幾個月因真實選擇權而保留,後來因過高的未來收益預期而繼續留着。
規範模型不是道德裁判工具。客觀價值需要視具體產品、保固政策、空間價格及個人安排而定;缺乏這些資料時,研究者只能提出一個條件式比較。某個人的家面積大、倉儲成本低,與另一人的劏房面積小、抽屜緊張,即使保留完全相同的紙盒也可能得到不同最優結論。把可取得的外盒與真正不可替代的原廠硬盒混為一談,同樣會破壞收益 G 的定義。
6.2 共同生活場景的私人與集體最佳
當包裝佔用的是共享櫃子,保留決策所節省的是持有者的私人潛在損失,佔據的卻可能是所有同住者共同使用的空間。即使持有者對 λ、G 和 k 完全校準,式(10)仍預測私人保留可能超過社會最優。這是外部性而非認知偏誤。若把改善建議只設計成「教住戶知道紙盒沒有用」,便會遺漏共同儲存成本的分攤及協商機制。清楚標示共享位置、每人收納額度或輪流整理時間,可能比批評個人固執更切中模型的社會層面。
但共享空間亦可能讓一個盒子替全家人儲存可共用的保護材料,或供下一位使用者重新包裝。此時不僅有外部成本,也有外部收益;若收益超過成本,簡單加上 e 的模式便有偏差。應將他人收益作成獨立事件率和效用項,才能重新計算共同最佳。研究因此不宣稱共享空間必定導致過度保存,只說明在明確存在正外部成本且沒有外部收益補償的條件下,最優門檻如何移動。
6.3 主觀後悔與實際清理困難並非同一現象
收益高估 κ 的介入方式是讓人更相信未來一次用途價值很高。丟棄交易成本 d 則描述必須立即分類、拆解、擦拭或去回收站的實際負擔。兩者都可以令盒子留得更久,但可用不同實驗操弄區分:提供正確退貨和轉售資訊主要改變收益預測;提供免費即日回收服務主要改變整理成本。如果兩項干預分別奏效,便支持至少存在兩條可區分的路徑。
所謂「再等一下」也可能反映策略性注意力分配。人可能知道丟棄有益,但目前有更緊迫的任務,今天整理櫃子所產生的機會成本高於下週。在這類跨任務與有限注意力情境,固定 k 的預先承諾模型不足以描述日常行動。標準雙曲或準雙曲時間偏好亦可令當下的整理成本被額外放大,但不能只因保留時間長便推斷現在偏誤;必須記錄清理提醒出現時的實際決策時點與自訂期限。
6.4 研究的可反駁含義
若在控制包裝客觀用途之後,向被試提供有誘因的準確未來收益資訊能顯著縮短其計劃保留時點,將支持主觀收益估計是一條相關機制;如果資訊無效但免費回收有效,則更接近操作成本機制。反之,若精確提供收益和減少整理成本都沒有影響,必須考慮習慣、情緒依戀、物件象徵意義,或本模型漏掉的多次用途。這種容許研究推翻解釋的設計,比單純把日常行為貼上心理偏誤名稱更有科學價值。
7 研究限制
第一,模型把用途限定為首次到達的單一事件,但真實包裝可能先用來搬家,半年後又用來出售,需求事件不一定相互排斥。這種重複收益問題需要更新剩餘價值或轉化為 Markov 決策過程。第二,假設 h 和 G 指數衰減,雖有清楚的解析優點,卻忽略保修期限、搬家季節與贈送產品等可能的非單調變化。第三,無觀察到的保留選擇可能是條件性、受提醒影響的行動,而非事前固定 τ;若新資訊到達,停止規則應改為隨時間與資訊狀態變動的策略。
第四,本文以單一效用尺度累加空間成本和未來收益,不同人的效用強度未必可作人際直接加總;共享空間成本也不一定能用一個常數 e 表示。第五,數值示例由研究者指定,未從實際家庭估計;圖 1 至圖 3 所呈現的關係只驗證數學運算,既沒有外部樣本分布,也沒有錯誤條或 p 值。第六,臨床囤積研究的邊界與一般日常保留不同;本文無法診斷心理狀況,更不應用模型對個人作污名化推論。
第七,引用文獻的核實範圍限於 DOI 和書目元資料;文獻提到的理論流派只能提供研究背景,無法直接證實本文新模型的任何行為效果。第八,在觀察資料下,低儲存成本、高主觀用途價值、情緒依戀與丟棄交易成本均可能產生相似保留時間,結構參數存在嚴重辨識問題。單次問卷的「留多久」答案,不能區分這些潛在機制,更不能識別其因果影響。
8 未來研究與可實施的實驗
可先進行一項預註冊的紙盒情境選擇實驗。隨機分配受試者接受高或低首次用途機率、高或低未來收益、不同儲存成本,以及有無即時免費回收四種因素的組合;每人多次選擇保留期限。實驗前須提供可理解的用途事件定義,以及有誘因的數字理解檢查,以確保參與者真正理解機率。觀察結果不只包括選擇時點,還應要求參與者報告主觀用途率、預期收益、即時整理難度和後悔程度,以供區分不同機制。
第二步可與自願家庭合作做低風險的整理觀察,按物件類型記錄尺寸、保修限制、是否有可替代包裝、持有人和實際儲存位置。若可行,追蹤數月至一年,記錄首次真實用途及包裝被丟棄時點,再用生存分析估計 h(t),並檢查是否存在明顯的非指數危險率。參與者可隨時退出,資料應去識別化;不可在未經同意時拍攝私人物件或將家庭照片上傳。這種資料也可用於檢查是否需要納入多件堆積引起的非線性成本。
第三步比較資訊介入和回收便利介入的不同反應。在理論上,前者若精確影響 κ,留盒時點應按對數規則移動;後者若降低 d,需以式(13)及全域最適重新計算。若觀察結果系統性違反這些預測,應修訂模型,而非把所有偏差一概歸於隱藏心理因素。對共享儲物空間的研究,亦可隨機安排透明的收納額度或共同協議,檢查是否減少私人與共同最優間的偏差,同時考察同住者的感受和公平性。
9 結論
空盒長期保存可能是合理的備用選擇權,也可能是收益高估、整理負擔或共享空間成本未內部化的結果。本文在首次需求危險率與收益均隨時間衰減、儲存成本固定的明確假設下,推導出一個具有角點規則的對數最適停止時點;在同樣假設下,收益倍數高估會把內部時點延後 lnκ/(γ+μ),共享空間成本則降低共同最佳保留期限。基準貼現率不改變停止時點的反直覺性質,與一次性整理成本會改寫邊際比較的結果,共同揭示「長期等待」不一定源於單一心理偏誤。
研究的價值是提供一組有適用條件、可數值重現、可以被實際資料推翻的形式化命題。八組情境與三張圖展示了這些命題如何運作,卻不證明它們已經描述現實家庭。理解一個空盒為何留在櫃內,仍需同時測量真正的未來用途、持有者的主觀信念、整理時的操作成本,以及空間由誰分享。只有完成這些測量,才能從有趣的生活悖論走向可信的社會科學解釋。
參考文獻
Anderson, C. J. (2003). The psychology of doing nothing: Forms of decision avoidance result from reason and emotion. Psychological Bulletin, 129(1), 139–167. https://doi.org/10.1037/0033-2909.129.1.139
Arrow, K. J., & Fisher, A. C. (1974). Environmental preservation, uncertainty, and irreversibility. The Quarterly Journal of Economics, 88(2), 312–319. https://doi.org/10.2307/1883074
Frost, R. O., & Hartl, T. L. (1996). A cognitive-behavioral model of compulsive hoarding. Behaviour Research and Therapy, 34(4), 341–350. https://doi.org/10.1016/0005-7967(95)00071-2
Kahneman, D., Knetsch, J. L., & Thaler, R. H. (1990). Experimental tests of the endowment effect and the Coase theorem. Journal of Political Economy, 98(6), 1325–1348. https://doi.org/10.1086/261737
Laibson, D. (1997). Golden eggs and hyperbolic discounting. The Quarterly Journal of Economics, 112(2), 443–478. https://doi.org/10.1162/003355397555253
McDonald, R., & Siegel, D. (1986). The value of waiting to invest. The Quarterly Journal of Economics, 101(4), 707–727. https://doi.org/10.2307/1884175
O'Donoghue, T., & Rabin, M. (1999). Doing it now or later. American Economic Review, 89(1), 103–124. https://doi.org/10.1257/aer.89.1.103
Samuelson, W., & Zeckhauser, R. (1988). Status quo bias in decision making. Journal of Risk and Uncertainty, 1(1), 7–59. https://doi.org/10.1007/BF00055564
Shafir, E., Simonson, I., & Tversky, A. (1993). Reason-based choice. Cognition, 49(1–2), 11–36. https://doi.org/10.1016/0010-0277(93)90034-S
Thaler, R. (1980). Toward a positive theory of consumer choice. Journal of Economic Behavior & Organization, 1(1), 39–60. https://doi.org/10.1016/0167-2681(80)90051-7
Tversky, A., & Kahneman, D. (1991). Loss aversion in riskless choice: A reference-dependent model. The Quarterly Journal of Economics, 106(4), 1039–1061. https://doi.org/10.2307/2937956